
【2026年版】ベトナム会計制度と最新動向を解説!TT99施行・IFRS/VFRS移行を解説

ベトナム会計制度の歴史と2026年のTT99対応
ベトナム会計制度の歴史を5段階で整理しながら、日系企業が2026年に確認すべき会計制度上のポイントを解説します。
TT99
VAS
IFRS/VFRS
電子インボイス
「TT99が始まったと聞いたけれど、自社では何を変えればよいのか」。ベトナム現地法人の経理・総務担当者、日本本社の海外子会社管理部門から、このような相談が増えています。
ベトナム会計制度は、VAS、TT200、TT99、電子インボイス、IFRS/VFRSロードマップなど、似たような制度名が並ぶため、全体像が見えにくい分野です。結論から言えば、2026年時点でまず確認すべきなのは、TT99への実務対応と、IFRS/VFRS移行を自社がどの程度準備すべきかの2点です。
本記事では、ベトナム会計制度の歴史を5段階で整理しながら、日系企業が2026年に確認すべき会計制度上のポイントを解説します。
目次
- この記事は、こんな方に向けて書いています
- まず押さえたい結論:ベトナム会計は「TT99時代」に入った
- ベトナム会計制度はなぜ「歴史」で理解すべきか
- ベトナム会計制度の5段階
- 第1段階:国家管理と南北分断下の会計制度
- 第2段階:統一後の計画経済型会計
- 第3段階:ドイモイ後の市場経済対応
- 第4段階:1995年以降の企業会計制度とVASの確立
- 第5段階:2020年以降のデジタル化とIFRS/VFRS移行準備
- TT99とは何か?TT200からの主な変更点
- TT99対応で日系企業が確認すべき実務ポイント
- IFRS/VFRSロードマップの現在地
- IFRS移行準備で日系企業が見るべき論点
- 電子インボイスと会計ソフト対応は別々に考えない
- 企業規模別に見る対応方針
- ここからは専門家としての見解です
- 実務チェックリスト
- まとめ
- 参考情報・根拠資料
- 著者・監修者情報
- 免責・注意書き
この記事は、こんな方に向けて書いています
- ベトナム現地法人の経理・財務・総務担当者
- ベトナム子会社を管理する日本本社の経理・海外事業管理部門
- ベトナム進出を検討しており、会計制度の全体像を把握したい企業
- TT99、VAS、IFRS/VFRS、電子インボイス対応の関係を整理したい方
まず押さえたい結論:ベトナム会計は「TT99時代」に入った
- ベトナム会計制度は、国家管理中心の会計から、企業会計制度、VAS、デジタル会計、IFRS/VFRS移行準備へと発展してきました。
- 現代的な企業会計制度の実務上の起点は、1995年のDecision 1141-TC/QD/CĐKTです。
- 2001年以降、ベトナム会計基準(VAS)が段階的に公表され、2001年から2005年にかけて26基準体制が整いました。
- 2026年1月1日から、企業会計制度はThông tư 200/2014/TT-BTC(以下「TT200」)からThông tư 99/2025/TT-BTC(以下「TT99」)へ移行しました。
- TT99の重要性は、勘定科目や帳簿様式の変更だけではありません。内部統制、会計ソフト、電子データ、電子インボイス連携を含む「統制可能な会計情報システム」への転換にあります。
- IFRS/VFRSについては、Decision 345/QĐ-BTCによりロードマップが示されていますが、2026年6月時点では、全面実施に必要な包括的な最終通達やVFRS一式が完全に整備されたとまでは言い切れません。
※本記事は2026年6月27日時点で確認できる公開情報に基づく一般情報です。個別企業への適用判断は、会計監査人、税務アドバイザー、所轄当局等にご確認ください。
ベトナム会計制度はなぜ「歴史」で理解すべきか
ベトナムの会計制度を理解するうえで重要なのは、単に現在の通達や会計基準を読むことだけではありません。
なぜなら、ベトナムの会計制度は、経済体制の変化と強く連動して発展してきたからです。国家管理中心の会計、南北統一後の計画経済型会計、ドイモイ後の市場経済対応、VASの整備、そして現在のデジタル化・IFRS/VFRS移行準備という流れがあります。
日系企業の実務では、「TT99で何が変わったのか」「IFRSはもう強制適用なのか」「VASは今後どうなるのか」といった個別論点に目が向きがちです。しかし、その背景にある制度発展の流れを押さえると、現在の改正が何を目指しているのかが理解しやすくなります。
本記事では、ベトナム会計制度の歴史を5段階に分けて整理し、そのうえで2026年時点の重要論点であるTT99、電子インボイス、IFRS/VFRSロードマップを解説します。
ベトナム会計制度の5段階
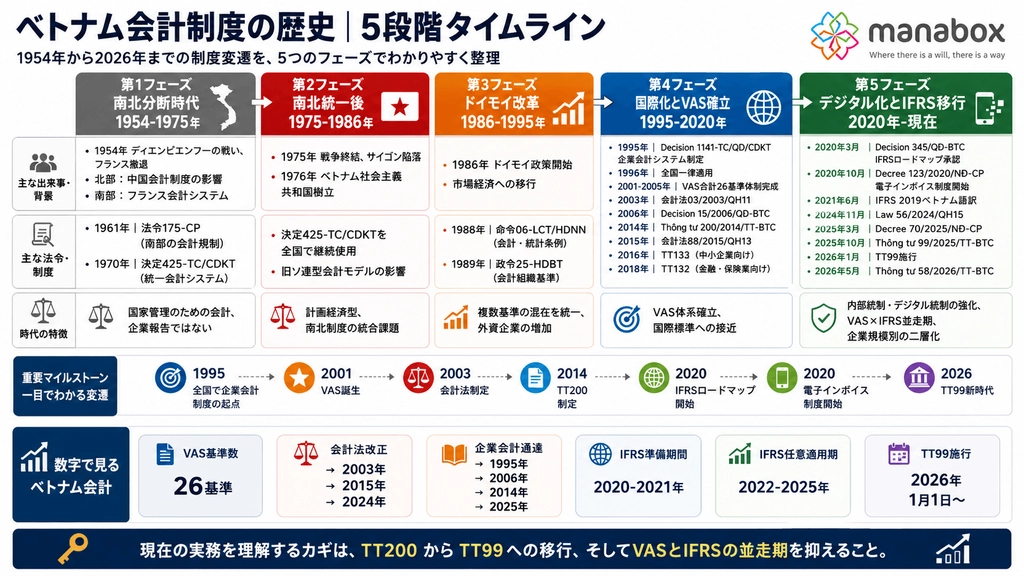
ベトナム会計制度の発展は、大きく次の5段階で整理できます。
| フェーズ | 期間 | 主な特徴 |
|---|---|---|
| 第1段階 | 1945年頃〜1975年 | 国家財政管理、南北分断下の制度分化 |
| 第2段階 | 1976年〜1985年 | 統一後の計画経済型会計 |
| 第3段階 | 1986年〜1995年 | ドイモイ後の市場経済対応 |
| 第4段階 | 1995年〜2020年 | 企業会計制度、VAS、会計法の整備 |
| 第5段階 | 2020年〜現在 | デジタル会計、TT99、IFRS/VFRS移行準備 |
以下、それぞれの段階を見ていきます。
第1段階:国家管理と南北分断下の会計制度
1945年のベトナム民主共和国成立後、初期の会計制度は、現代的な企業会計というよりも、国家財政、予算、物資管理のための記録・統制としての性格が強いものでした。
その後、1954年以降の南北分断期には、北部と南部で異なる制度的背景が存在しました。北部では社会主義体制のもと、計画経済に対応する国営部門の会計が重視されました。一方、南部ではフランス型会計制度の影響を受けた制度運用が存在していたと整理されます。
この時期のポイントは、ベトナム会計制度が最初から全国一律の制度として存在していたわけではないという点です。後の全国統一会計制度や企業会計制度の整備は、こうした制度差を統合していくプロセスでもありました。
第2段階:統一後の計画経済型会計
1975年の戦争終結、1976年のベトナム社会主義共和国成立後、会計制度は全国統一と計画経済運営のもとで再編されました。
この時期の会計は、投資家や外部利害関係者に企業の財政状態を説明するための財務報告というよりも、国家による経済管理、統計、国営企業管理を支えるための制度として位置づけられます。
現在の公開資料から詳細を完全に追うことは難しい部分もありますが、少なくとも現代的な企業会計制度の本格整備は1990年代半ば以降に明確になります。その意味で、1976年から1985年頃までは、近代的な企業会計制度へ向かう前段階と見るのが適切です。
第3段階:ドイモイ後の市場経済対応
1986年、ベトナムはドイモイ(Đổi Mới)政策を開始しました。これは、計画経済から市場経済的な仕組みを取り入れる大きな転換点です。
会計制度にも大きな影響がありました。外資企業や民間経済が拡大すると、従来の国家管理中心の会計だけでは対応が難しくなります。企業活動を比較可能な形で記録し、投資、税務、経営判断に使える制度が必要になります。
この時期には、会計・統計制度の統一や、国家会計組織に関する規定の見直しが進みました。市場経済への移行が、会計制度にも「統一性」「比較可能性」「企業活動の記述」という新しい役割を求めたといえます。
第4段階:1995年以降の企業会計制度とVASの確立
ベトナムの現代的な企業会計制度を理解するうえで、1995年は非常に重要です。
1995年11月1日、Decision 1141-TC/QD/CĐKTにより企業会計制度が公布され、1996年1月1日から全国一律で適用されました。これは、現代ベトナム企業会計制度の実務上の起点といえます。
その後、2001年から2005年にかけて、ベトナム会計基準(Vietnamese Accounting Standards、以下「VAS」)が段階的に公表されました。
| 時期 | 主な制度整備 | 意義 |
|---|---|---|
| 1995年 | Decision 1141-TC/QD/CĐKT | 全国一律の企業会計制度の起点 |
| 2001年 | Decision 149/2001/QĐ-BTC | VAS第1次公表 |
| 2002年 | Decision 165/2002/QĐ-BTC | VAS第2次公表 |
| 2003年 | 会計法03/2003/QH11 | 会計制度を法律レベルで整備 |
| 2003〜2005年 | VAS第3〜5次公表 | 26基準体制が完成 |
| 2006年 | Decision 15/2006/QĐ-BTC | 企業会計制度の改定 |
| 2014年 | TT200 | 2015年以降の主要実務ルール |
| 2015年 | 会計法88/2015/QH13 | 現行会計法の基礎 |
| 2016年 | TT133 | 中小企業向け会計制度 |
| 2018年 | TT132 | 超小規模企業向け会計制度 |
VASは、2001年から2005年にかけて合計26基準が整備されました。これは、ベトナム会計制度を国際的な会計実務に近づけるための重要な制度整備でした。
ただし、VASはIFRSそのものではありません。国際基準を参考にしながらも、ベトナム国内制度、税務実務、行政管理の文脈に合わせた制度です。そのため、外資系企業や上場企業では、VASベースの法定財務諸表と、親会社報告用のIFRSまたは日本基準ベースの報告との差異調整が実務上の論点になります。
第5段階:2020年以降のデジタル化とIFRS/VFRS移行準備
2020年以降、ベトナム会計制度は新しい段階に入りました。
重要なキーワードは、次の3つです。
- IFRS/VFRSロードマップ
- 電子インボイス・電子証憑
- TT99による企業会計制度の更新
2020年3月16日、Decision 345/QĐ-BTCにより、IFRS適用ロードマップとVFRS構想が承認されました。これにより、ベトナムは国内会計制度を維持しつつ、国際財務報告基準への収斂を進める方向性を明確にしました。
同じく2020年には、Decree 123/2020/NĐ-CPにより電子インボイス・証憑制度が整備されました。その後、Thông tư 78/2021/TT-BTC、Decree 70/2025/NĐ-CP、Thông tư 32/2025/TT-BTCにより、電子インボイス制度はさらに更新されています。
そして、2025年10月27日にTT99が公布され、2026年1月1日から施行されました。TT99はTT200を置き換える新しい企業会計制度です。
TT99とは何か?TT200からの主な変更点
TT99は、2014年に公布されたTT200を置き換える企業会計制度です。対象は原則として全分野・全所有形態の企業ですが、信用機関および外国銀行支店はベトナム国家銀行(SBV)の会計制度に従います。
TT99の特徴は、単なる会計様式の変更ではありません。内部統制、会計データ、会計ソフト、電子インボイス連携を含め、企業自身が会計情報システムを管理する責任をより明確にした点にあります。
| 論点 | TT200 | TT99 | 実務上の意味 |
|---|---|---|---|
| 適用範囲 | 原則として全企業 | 原則として全企業。ただし信用機関等はSBVルール | 金融機関等の適用関係を明確化 |
| 内部統制 | 会計制度中心 | 内部ガバナンス・内部統制を明示 | 職務分掌、承認権限、規程整備が重要 |
| 勘定科目 | TT200付属書体系 | TT99付属書IIへ移行 | 旧科目から新科目へのマッピングが必要 |
| 証憑 | 旧体系 | 33様式を参照適用 | 標準様式だけでなく自社規程が重要 |
| 帳簿 | 45帳簿様式 | 42帳簿様式へ再編 | 帳票設計・会計システム設定の見直し |
| 財務諸表 | 従来名称 | 「Báo cáo Tình hình Tài chính」等へ名称変更 | IFRSに近い表現へ接近 |
| 会計ソフト | 電子帳簿実務は存在 | 安全性、改ざん防止、出力、連携、更新可能性を要求 | IT統制・システム評価と直結 |
TT99対応で日系企業が確認すべき実務ポイント
TT99対応では、少なくとも次の事項を確認する必要があります。
| 確認項目 | 実務上のチェックポイント |
|---|---|
| 勘定科目 | TT200科目からTT99科目への対応表を作成しているか |
| 期首残高 | 2026年1月1日時点の残高移行が整理されているか |
| 証憑 | 自社の証憑様式が法定記載事項を満たしているか |
| 帳簿 | 会計ソフト上の帳簿設定がTT99に対応しているか |
| 財務諸表 | 新しい財務諸表名称・様式に対応しているか |
| 内部統制 | 職務分掌、承認権限、例外処理が文書化されているか |
| 会計ソフト | 改ざん防止、権限管理、電子インボイス連携が確認済みか |
| 監査対応 | 監査法人または会計サービス会社と移行方針を共有しているか |
ここで注意したいのは、「会計事務所が対応してくれるはず」と考えすぎないことです。実務入力や申告・財務諸表作成を外部委託している場合でも、内部統制、承認フロー、データの正確性、会計ソフトの利用権限は企業自身の管理責任と関係します。
IFRS/VFRSロードマップの現在地
ベトナムでは、Decision 345/QĐ-BTCにより、IFRS適用とVFRS制定に関するロードマップが示されています。
概要は次のとおりです。
| 期間 | 内容 |
|---|---|
| 2020〜2021年 | 準備期 |
| 2022〜2025年 | 任意適用期 |
| 2025年後 | 強制適用期 |
任意適用対象としては、大規模国有グループの親会社、上場親会社、大規模公開会社の未上場親会社、その他の親会社、一定の外資企業等が想定されています。
ただし、ここで重要なのは、ロードマップ上の時期と、実際の法令整備の進捗を分けて理解することです。
2026年6月時点で公開確認できる一次・準一次資料の範囲では、IFRS適用通達案は引き続きドラフト段階として扱われており、VFRS一式が全面的に公表・運用開始されたと断定するのは慎重であるべきです。
したがって、現時点での実務上の表現としては、「ベトナムはVASを維持しつつ、TT99で国内企業会計制度を更新し、並行してIFRS/VFRSへの収斂準備を進めている段階」と整理するのが適切です。
IFRS移行準備で日系企業が見るべき論点
IFRS/VFRSについて、まだ全面適用が確定していないからといって、準備を先送りしてよいとは限りません。
特に、上場企業グループ、外資系グループ、親会社報告でIFRS情報を求められる企業では、VASとIFRSの差異を早めに把握しておくことが重要です。
代表的な論点は次のとおりです。
| 論点 | 実務上の注意点 |
|---|---|
| 連結範囲 | VASとIFRSで支配・連結判定が異なる可能性 |
| リース | IFRSでは使用権資産・リース負債の認識が重要 |
| 金融商品 | 分類、測定、減損の考え方が異なる可能性 |
| 収益認識 | 契約単位、履行義務、認識時点の検討が必要 |
| 公正価値 | 評価手法、外部評価、注記対応が論点になる |
| 初度適用 | IFRS 1対応、比較情報、移行日残高の整理が必要 |
これらは、通達が正式に出てから短期間で対応できるものではありません。会計方針、データ取得、会計システム、親会社報告、監査対応が関係するため、対象企業では早めの差異分析が現実的です。
id=”3ka8qf”
電子インボイスと会計ソフト対応は別々に考えない
2020年以降、ベトナムでは電子インボイス制度が大きく進みました。
Decree 123/2020/NĐ-CP、Thông tư 78/2021/TT-BTC、Decree 70/2025/NĐ-CP、Thông tư 32/2025/TT-BTCにより、電子インボイスは税務管理と会計データの基礎になっています。
TT99は、この流れを企業会計制度側にも反映しています。つまり、電子インボイス、会計ソフト、総勘定元帳、財務諸表を別々に管理するのではなく、一連のデータフローとして統制する必要があります。
実務上は、次のような確認が必要です。
- 電子インボイスのデータが会計ソフトに正しく取り込まれているか
- 仕訳生成ロジックが文書化されているか
- マスタ変更権限が限定されているか
- 修正・取消・調整インボイスの処理ルールが明確か
- 締め処理後のデータ変更が制限されているか
- 権限当局や監査人から求められた場合に、必要な帳簿・証憑を適時に出力できるか
電子インボイス制度への対応は税務だけの論点ではなく、会計・内部統制・IT管理の論点でもあります。
企業規模別に見る対応方針
ベトナムでは、企業規模や業種に応じて適用される会計制度が異なります。
| 企業タイプ | 主な制度 | 対応方針 |
|---|---|---|
| 一般企業 | TT99 | 勘定科目移行、帳簿・証憑、内部統制、会計ソフト対応 |
| IFRS準備対象企業 | TT99 + IFRS/VFRS準備 | VAS/IFRS差異分析、二重報告体制、親会社報告対応 |
| 中小企業 | TT133 | 簡素制度を前提に、必要に応じてTT99との関係を確認 |
| 超小規模企業 | TT132 | 簡素帳簿制度の利用可否を確認 |
| 信用機関・外国銀行支店 | SBV会計制度 | TT99ではなく、SBVルールを確認 |
日系企業では、現地法人単体では中小規模でも、親会社グループの管理上はより高度な報告が求められることがあります。そのため、ベトナム法定会計だけでなく、日本本社への月次報告、連結パッケージ、監査対応まで含めて設計する必要があります。
ここからは専門家としての見解です
TT99対応について、筆者は「勘定科目表の更新」だけで終わらせるべきではないと考えます。
確かに、実務の入口としては、旧TT200科目からTT99科目へのマッピングが必要です。しかし、TT99の本質は、企業が自社の会計ルール、内部統制、会計ソフト、電子データをどのように統制しているかを問う方向へ制度が進んだ点にあります。
そのため、日系企業が最初に行うべきことは、次の3つです。
- TT200からTT99への勘定科目・帳簿・財務諸表の移行状況を確認する
- 職務分掌、承認権限、例外処理、締め処理を文書化する
- 会計ソフトと電子インボイスの連携、権限管理、改ざん防止機能を確認する
IFRS/VFRSについては、現時点で全面適用を断定するのは慎重であるべきです。一方で、将来の適用可能性が高い企業や、親会社報告でIFRS情報を求められる企業は、正式通達を待つだけでは準備が遅れる可能性があります。
筆者であれば、2026年中に少なくとも「VASとIFRSの主要差異一覧」と「必要データの有無」を確認します。会計方針そのものを変える前に、まず自社のデータで差異分析ができる状態かを見ることが現実的です。
実務チェックリスト
TT99およびIFRS/VFRS準備に関して、日系企業が確認すべき事項を整理します。
| # | チェック項目 | 確認状況 |
|---|---|---|
| 1 | TT99の適用対象企業か確認した | ☐ |
| 2 | 旧TT200科目からTT99科目への対応表を作成した | ☐ |
| 3 | 2026年1月1日の期首残高移行を確認した | ☐ |
| 4 | 証憑様式・帳簿様式の変更点を確認した | ☐ |
| 5 | 財務諸表名称・様式の変更を確認した | ☐ |
| 6 | 内部統制規程、職務分掌、承認フローを文書化した | ☐ |
| 7 | 会計ソフトの権限管理・改ざん防止・出力機能を確認した | ☐ |
| 8 | 電子インボイスと会計ソフトの連携を確認した | ☐ |
| 9 | 監査法人または会計サービス会社と移行方針を共有した | ☐ |
| 10 | IFRS/VFRS対象可能性がある場合、VASとの差異分析を開始した | ☐ |
まとめ
ベトナム会計制度は、国家管理中心の会計から、企業会計制度、VAS、会計法、TT200、そしてTT99へと発展してきました。
2026年時点で重要なのは、TT99が単なる様式変更ではなく、内部統制、会計ソフト、電子データ、電子インボイス連携を含む会計情報システム全体の統制を重視している点です。
また、IFRS/VFRSについては、ロードマップ上は移行が進んでいる一方、2026年6月時点では実施通達やVFRS一式の全面整備については慎重な確認が必要です。「すでに全面移行した」と断定するよりも、「VASを維持しつつ、TT99で国内制度を更新し、IFRS/VFRSへの収斂を進めている段階」と理解するのが実務上は安全です。
日系企業にとっては、2026年は会計制度対応を見直す重要な年です。まずはTT99対応状況を確認し、必要に応じて電子インボイス、会計ソフト、内部統制、親会社報告、IFRS差異分析まで含めた対応計画を整えることが望まれます。
参考情報・根拠資料
- Decision 1141-TC/QĐ/CĐKT(1995年11月1日)
- Decision 149/2001/QĐ-BTC(2001年12月31日)
- Decision 165/2002/QĐ-BTC(2002年12月31日)
- 会計法03/2003/QH11
- Decision 15/2006/QĐ-BTC
- Thông tư 200/2014/TT-BTC
- 会計法88/2015/QH13
- Thông tư 133/2016/TT-BTC
- Thông tư 132/2018/TT-BTC
- Decision 345/QĐ-BTC(2020年3月16日)
- Decree 123/2020/NĐ-CP
- Thông tư 78/2021/TT-BTC
- Law 56/2024/QH15
- Decree 70/2025/NĐ-CP
- Thông tư 32/2025/TT-BTC
- Thông tư 99/2025/TT-BTC
- Thông tư 58/2026/TT-BTC
著者・監修者情報
執筆・監修:菅野 智洋
日本国公認会計士。ベトナム進出企業向けに、会計・税務・内部統制・海外子会社管理・経営管理支援を専門とし、これまで250社以上の日系企業の支援に携わっています。
ベトナム会計・税務・会社設立・内部統制・給与計算・経営管理について専門家へ相談したい方は、Manabox Vietnamの顧問サービスをご利用ください。
免責・注意書き
本記事は、2026年6月27日時点で確認できる公開情報に基づく一般的な情報提供を目的としています。個別企業の会計処理、税務申告、監査対応、IFRS/VFRS適用判断については、企業の業種、規模、所有形態、親会社報告基準、当局運用により結論が異なる可能性があります。
実務上の判断にあたっては、最新の法令原文、所轄当局の案内、監査法人、会計・税務専門家にご確認ください。
👥 ベトナムで会計・経理人材の採用をご検討の企業様へ
ベトナムでは、TT99対応や電子インボイス、会計ソフト運用など、会計・経理担当者に求められる知識やスキルも年々高度化しています。
会計・税務に対応できる経理スタッフや管理職、日本語対応可能な会計人材の採用をご検討中の企業様は、ミントクワークベトナムの企業向けサービスもぜひご覧ください。


